很多人以為欠錢只會被銀行催。其實信箱裡更常出現另一種公文:國稅局的欠稅單、交通罰鍰催繳、健保費欠費通知,最後變成「法務部行政執行署○○分署」寄來的傳繳通知。這是一套跟法院強制執行不同的系統。這篇用白話講清楚:公文怎麼看、分署能做什麼、繳不出來有哪三條路、為什麼更生清算幫不了欠稅。至於「欠多少會被限制出境、怎麼解除」,站上已有專文,見欠稅、罰單沒繳會被限制出境嗎,本篇不重複。
一、先搞懂四個詞
- 公法上金錢給付義務:白話就是「欠國家的錢」。稅、健保費、勞保費、交通罰單、各種行政罰鍰都算,跟欠銀行的錢是兩種東西。
- 行政執行:國家自己追欠款的程序。欠銀行要先到法院拿執行名義;欠國家不用打官司,機關可以直接移送執行。
- 傳繳通知:分署請你限期自己來繳、或到場說明財產的通知。它不是普通催繳單,代表案件已經進入執行程序。
- 聲明異議:對「執行的方式」有意見時,向執行機關表示反對的程序。它跟「對罰單本身不服」是兩回事,後面會細講。
二、欠公家的錢,為什麼不用經過法院
欠銀行的錢是私法債務。銀行要追錢,得先拿到確定判決、支付命令、本票裁定這類執行名義,再向法院民事執行處聲請強制執行。而欠稅、罰鍰、健保費,依行政執行法第 11 條,只要處分文書定有履行期間而你逾期沒繳,或經書面限期催告仍沒繳,主管機關就可以直接移送行政執行分署。
流程通常是:機關開單→逾期→書面催繳→移送分署→傳繳通知→查財產→扣薪、扣存款或查封。每一步之間都有時間差,越早出面,選項越多。
三、收到分署公文,先看是哪一種
- 傳繳通知:請你限期自行繳納。這時還沒開始扣你的錢,是談分期最好的時間點。
- 到場或報告財產的通知:依行政執行法第 14 條,分署得通知義務人到場、自動清繳、報告財產狀況或做必要的陳述。這種通知不能不理,原因見第五段。
- 執行命令:分署已經對你的薪水、存款或財產下手,例如扣薪命令、存款扣押命令、查封。
四、分署可以做什麼、法律留給你什麼
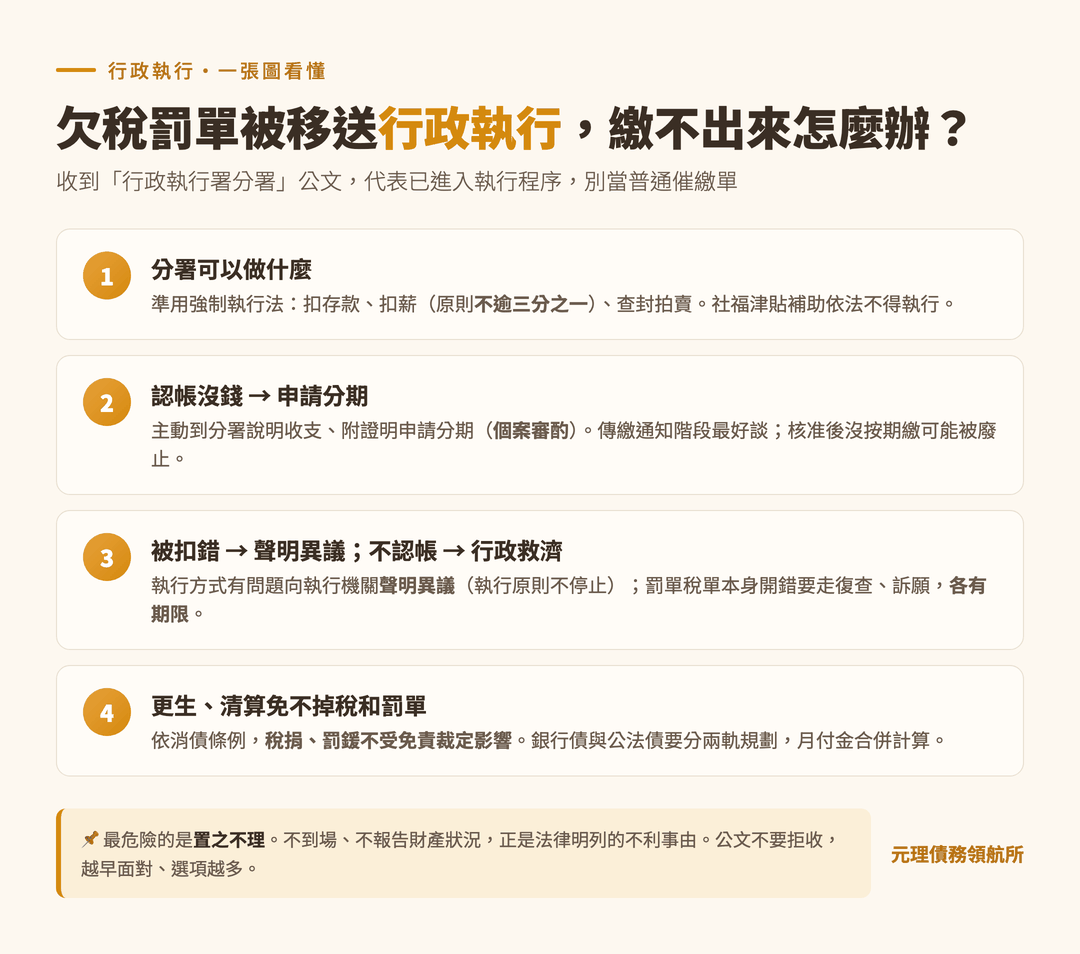
行政執行法第 26 條規定,公法上金錢給付義務的執行,除本法另有規定外,準用強制執行法。白話說,分署能做的跟法院執行處大致一樣:扣押存款、對薪資發扣押命令、查封動產與不動產進而拍賣。反過來說,強制執行法保護債務人的規定也一樣準用:
- 薪水原則上最多扣三分之一:依強制執行法第 115-1 條,對薪資發扣押命令的範圍不得逾各期給付數額的三分之一;法院認為有失公平時可以調整,但應預留生活費用。處理方式見薪水被扣三分之一還有救嗎。
- 社福津貼、救助補助不得執行:依強制執行法第 122 條,依法領取的社會福利津貼、社會救助或補助不得強制執行;社會保險給付屬生活所必需的部分也不得執行。帳戶被扣見帳戶被凍結、存款被扣走怎麼辦。
- 生活必需品有保留範圍:查封家裡東西哪些不能拿走,見欠債會被拿走所有財產嗎;房子被查封的流程見不動產強制執行流程。
五、會被關嗎?沒能力不會,不配合才危險
單純繳不出來,不會被關。但行政執行法第 17 條列出幾種情形:有能力卻故意不繳、有逃匿之虞、藏匿或處分財產、拒絕陳述、被命報告財產卻不報告或亂報、經合法通知無正當理由不到場。有這些情形,分署可以命你提供擔保、限期履行並限制住居;屆期不履行又符合特定要件,分署可以聲請法院裁定拘提,之後才可能進到管收。
重點是:這些事由全部指向「有能力卻不配合」,而不是「沒能力」。欠錢跟坐牢的界線見欠錢還不出來會被關嗎;欠稅達多少會被限制出境、怎麼解除,見欠稅、健保費、罰單沒繳會被限制出境嗎。
六、繳不出來的三條路,別走錯門
路一:真的欠、也認帳,只是一次拿不出來→申請分期
主動向管轄的分署說明收支狀況、提出證明文件,申請分期繳納。是否核准、分幾期,由分署依個案審酌,本文無法替你預先斷定。提醒:申請前先算清楚每個月真的負擔得起的數字,不要為了通過而報高;核准後若又沒按期繳,分期可能被廢止、回到原本的執行程序。
路二:欠是欠,但覺得「執行的方式」有問題→聲明異議
例如扣薪超過三分之一、扣到的是社福補助、通知程序有瑕疵。依行政執行法第 9 條,義務人對執行命令、執行方法、應遵守的程序或其他侵害利益的情事,可以在執行程序終結前向執行機關聲明異議。機關認為有理由就應停止並更正;認為沒理由,要在十日內加具意見送上級機關,於三十日內決定。要注意:行政執行原則上不因聲明異議而停止,異議提了,扣款可能還是照扣。
路三:覺得罰單、稅單本身就開錯→走行政救濟
這跟聲明異議是兩條不同的路。對處分本身不服,要走復查、訴願、行政訴訟,而且各有法定期限;期限一過處分就確定,之後再說「我根本不該被罰」通常已經來不及。所以收到罰單、稅單當下覺得有問題,就要立刻查救濟期限。
七、拖過五年就沒事嗎
行政執行法第 7 條規定:行政執行自處分確定或限期履行文書所定期間屆滿之日起,五年內未經執行者不再執行;五年內已開始執行的仍得繼續,但自五年期間屆滿之日起又過五年還沒執行終結,就不得再執行。
聽起來像「躲五年就自由」,實務上很難成立。第一,同條規定法律有特別規定的不適用,稅捐的徵收期間就另有規定。第二,同條把「已開始執行」定義得很寬:分署只要通知你到場、報告財產,或已開始調查,就算開始執行了。賭時效的結果,通常是滯納金和利息越滾越多,還把自己推進第 17 條「不配合」的風險裡。民事債務的時效另見債務時效 15 年沒那麼簡單。
八、更生、清算不會幫你把稅和罰單洗掉
這是最多人規劃時踩到的盲點。走更生或清算,就算拿到免責裁定,依消費者債務清理條例第 138 條,罰金、罰鍰、怠金及追徵金,以及稅捐債務,都不受免責裁定影響。白話說:卡債、信貸可以透過債務清理程序處理,欠稅和罰單不會跟著消失。所以同時欠銀行又欠公家的人,要分成兩軌規劃:
- 銀行債那一軌:評估前置協商或更生、清算。哪一個適合見更生 vs 協商差在哪、債務清算是什麼;清算後哪些債務本來就不免責,見免責、不免責與復權一次看懂。
- 公法債那一軌:向分署申請分期或繳清。它不會出現在銀行的協商桌上,見前置協商是什麼。
兩邊的月付金要合在一起算。更生方案排得剛剛好,分署的分期一加進來就繳不動,反而兩邊都毀諾。更生履行中繳不出來的處理見更生方案繳不出來怎麼辦。
九、三個常見誤解
- 「罰單才幾千塊,不會真的來扣薪吧?」金額小不代表不會執行,多張罰單、多期健保費會合併計算。拖到被扣薪,代價比金額本身大。
- 「我先不要去,去了就要繳。」剛好相反。到場說明是申請分期的起點,不到場才是第 17 條明列的不利事由。
- 「更生通過了,欠稅應該也一起免了。」沒有。稅捐和罰鍰不受免責裁定影響,更生前就要把公法債的分期排進預算。
十、最後的但書
本文為原則性說明。分期是否核准、限制住居或管收是否發動、聲明異議有沒有理由,都由執行機關或法院依個案認定,建議先讓專業評估。唯一通用的建議是:公文不要拒收、通知不要不理、有問題就在期限內反映。兩邊都欠的人,先把每一筆的機關、金額、期限列成一張表,再排順序。